ANALIZĂ SOCIO-ECONOMICĂ: LUMINI ȘI UMBRE PESTE H.I.T. PARK HEMEIUȘ
Redacția HEMEIUȘ 100% - ONLINE
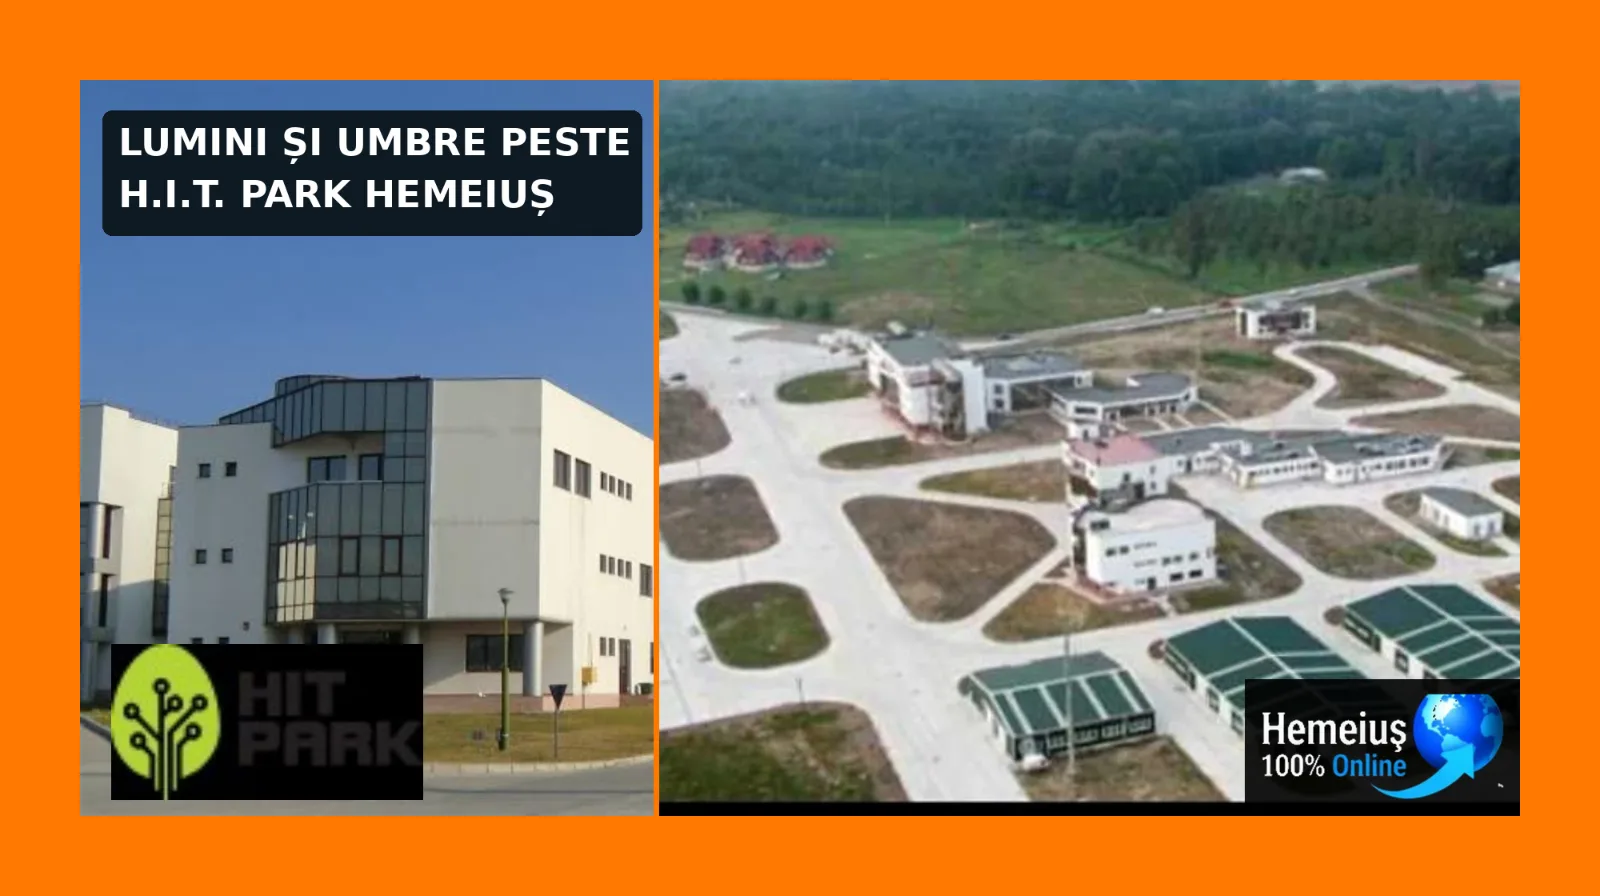
O investiție de aproape 7,28 milioane de euro, un parc industrial întins pe 10,85 hectare, o societate administratoare care a trecut prin insolvență și un profit net de numai 3.997 de lei în 2025. La Hemeiuș, infrastructura economică ridicată cu sprijin public continuă să funcționeze, dar bilanțurile administratorului și transformările patrimoniale din ultimii ani ridică întrebări fundamentale: cât a câștigat comunitatea, cine răspunde pentru performanța investiției și ce trebuie schimbat pentru ca parcul să-și valorifice potențialul?
Un parc industrial nu se judecă numai după clădirile pe care le-a ridicat, după firmele pe care le găzduiește sau după milioanele investite în infrastructură.
Se judecă și după locurile de muncă pe care le creează, după investițiile private pe care le atrage, după prosperitatea pe care o produce și, mai ales, după beneficiile verificabile pentru comunitatea pe teritoriul căreia funcționează.
La Hemeiuș, județul Bacău, H.I.T. Park reprezintă una dintre investițiile publice care trebuie privite dincolo de prezentările instituționale și de bilanțurile contabile.
Pentru că între promisiunea dezvoltării și rezultatele ei există o distanță care trebuie măsurată, nu presupusă.
Proiectul, promovat începând din 2003, a urmărit transformarea unei localități din vecinătatea municipiului Bacău într-un punct de atracție pentru investiții, industrie, tehnologie și locuri de muncă.
După mai bine de două decenii, întrebarea nu este dacă H.I.T. Park există.
Există.
Nici dacă dispune de infrastructură.
Dispune.
Întrebarea este câtă dezvoltare economică și socială verificabilă a produs această investiție, la ce cost public și cu ce perspective pentru următorii ani.
## LUMINA ÎNCEPUTULUI: 7,28 MILIOANE DE EURO ȘI PROMISIUNEA DEZVOLTĂRII
H.I.T. Park a fost conceput ca o investiție în infrastructura economică regională, promovată de Consiliul Județean Bacău și Consiliul Local Hemeiuș.
Potrivit documentației oficiale publicate de Primăria Hemeiuș în 2025, valoarea proiectului a fost de 7.279.460 de euro.
Proiectul a făcut parte din categoria investițiilor de infrastructură locală și regională finanțate de Uniunea Europeană și Guvernul României prin programul PHARE 2000 CES.
Pe un teren de aproximativ 10,85 hectare a fost realizată o infrastructură care cuprinde:
- 5 hale de producție, cu o suprafață totală de aproximativ 5.000 mp; - 6 clădiri de birouri, însumând aproximativ 7.500 mp; - 2 clădiri pentru servicii, cu aproximativ 1.400 mp; - căi de acces, parcări și platforme betonate; - rețele de energie electrică, gaze naturale, apă și canalizare; - infrastructură de telecomunicații și fibră optică; - rețea de hidranți, cu rezervă proprie de apă de 400 mc; - sistem de iluminat public.
Suprafața construită sau destinată utilizărilor economice, rezultată din categoriile de clădiri menționate, însumează aproximativ 13.900 mp. Această valoare nu trebuie confundată cu suprafața totală a terenului.
Pentru comuna Hemeiuș, proiectul putea însemna mai mult decât apariția unor construcții industriale: diversificarea economiei locale, atragerea investitorilor și crearea unor alternative profesionale pentru locuitori.
Acesta este unul dintre meritele incontestabile ale inițiativei: existența unei infrastructuri economice care ar fi mult mai dificil și costisitor de realizat astăzi de la zero.
Dar existența infrastructurii nu este echivalentă cu demonstrarea rentabilității sale economice și sociale.
Investiția inițială trebuie evaluată prin rezultatele pe care le-a produs de-a lungul timpului, nu doar prin valoarea lucrărilor realizate.
## UMBRA BILANȚULUI: PESTE DOUĂ MILIOANE DE LEI CIFRĂ DE AFACERI ȘI NUMAI 3.997 DE LEI PROFIT NET
Societatea PARC INDUSTRIAL HIT S.A., identificată prin CUI 15904533, a raportat pentru exercițiul financiar 2025:
- Cifră de afaceri: 2.076.530 lei; - Profit net: 3.997 lei; - Datorii totale: 1.788.426 lei; - Capitaluri proprii: minus 322.735 lei; - Număr mediu de salariați: 6.
Aceste valori sunt consemnate în evidențele financiare publice agregate din raportările Ministerului Finanțelor.
Marja netă rezultată este de aproximativ 0,19%.
Altfel spus, la fiecare 1.000 de lei cifră de afaceri, administratorul parcului a obținut aproximativ 1,92 lei profit net.
În 2024, societatea raportase o cifră de afaceri de 1.886.924 de lei și un profit net de 15.546 de lei.
Prin comparație:
- cifra de afaceri a crescut cu 10,05%; - profitul net a scăzut cu 74,29%; - numărul mediu de salariați s-a redus de la 7 la 6.
Societatea a facturat mai mult, dar a câștigat considerabil mai puțin.
Acest rezultat nu dovedește, prin el însuși, un management defectuos. Profitul poate fi influențat de cheltuieli operaționale, amortizare, întreținere, utilități, fiscalitate și alte elemente contabile.
Totuși, diminuarea rezultatului net justifică examinarea structurii veniturilor și cheltuielilor.
În cazul unei întreprinderi cu acționariat public, explicația nu interesează doar conducerea societății, ci și autoritățile care exercită drepturile de acționar.
## O CONTRADICȚIE FINANCIARĂ MAI PROFUNDĂ: CAPITAL SOCIAL DE 7,67 MILIOANE DE LEI, CAPITALURI PROPRII NEGATIVE
Documentația instituțională indică un capital social de 7.670.500 lei, împărțit în 767.050 de acțiuni cu valoarea nominală de 10 lei.
La sfârșitul anului 2025, capitalurile proprii raportate erau însă negative: minus 322.735 lei.
Cele două cifre descriu realități contabile diferite.
Capitalul social reprezintă o componentă a capitalurilor proprii, dar valoarea sa nominală nu exprimă automat valoarea economică actuală a societății.
Capitalurile proprii reflectă efectul cumulat al mai multor elemente, inclusiv pierderile și rezultatele reportate.
Prin urmare, existența unui capital social de peste 7,6 milioane de lei nu contrazice matematic raportarea unor capitaluri proprii negative.
Dar contrastul este semnificativ.
O societate poate avea un capital social important și, în același timp, o poziție patrimonial-contabilă vulnerabilă.
Capitalurile proprii negative nu echivalează automat cu insolvența și nu demonstrează că societatea nu își poate plăti obligațiile scadente.
Ele justifică însă verificarea situației financiare, a pierderilor acumulate, a obligațiilor exigibile și a măsurilor de consolidare.
Totodată, în funcție de situația juridică și contabilă concretă, pot deveni relevante dispozițiile Legii nr. 31/1990 privind reducerea activului net și obligațiile organelor societare.
O concluzie juridică definitivă ar necesita analiza situațiilor financiare complete și a actelor societății.
## DATORIILE CRESC, LICHIDITATEA RĂMÂNE O TEMĂ DE EXAMINAT
Datoriile totale au crescut de la 1.705.264 lei în 2024 la 1.788.426 lei în 2025.
Diferența este de 83.162 lei, reprezentând aproximativ 4,88%.
În același timp, evidențele financiare pentru 2025 indică:
- active imobilizate de 547.484 lei; - active circulante de 720.418 lei; - creanțe de 693.554 lei; - disponibilități în casă și conturi bancare de 26.864 lei.
Creanțele reprezintă sume de încasat, nu bani deja disponibili.
Această distincție contează în evaluarea lichidității.
Un nivel ridicat al creanțelor nu demonstrează automat existența unor restanțe nerecuperabile. Pentru o asemenea concluzie trebuie cunoscute vechimea, scadențele și gradul de recuperabilitate.
De asemenea, totalul datoriilor nu indică singur ce parte este exigibilă imediat.
Fără defalcarea creanțelor și datoriilor pe scadențe, nu se poate formula o concluzie responsabilă despre capacitatea curentă de plată.
## ISTORIA FINANCIARĂ: PROFITURI, PIERDERI ȘI EFECTELE UNEI REORGANIZĂRI
Dificultățile financiare ale administratorului nu au început în 2025.
Raportările istorice prezentate în evidențele financiare indică un profit net de 209.934 lei în 2014, o pierdere de 189.896 lei în 2016 și o pierdere de 343.948 lei în 2018.
După 2018, societatea a raportat rezultate nete pozitive în mai mulți ani, fără ca acestea să elimine capitalurile proprii negative.
Datele disponibile pentru perioada recentă arată:
- 2021: profit net de 4.012 lei; - 2022: profit net de 32.277 lei; - 2023: profit net de 24.510 lei; - 2024: profit net de 15.546 lei; - 2025: profit net de 3.997 lei.
Rezultatul net pozitiv nu trebuie confundat cu recuperarea integrală a pierderilor istorice.
De altfel, cifra de afaceri din 2022, de 4.746.306 lei, a fost considerabil mai mare decât cea din 2025.
Această variație arată că analiza performanței trebuie să privească mai mulți ani, nu numai ultimul exercițiu financiar.
O revenire la profit contabil poate reprezenta un progres, dar nu constituie automat dovada unei redresări financiare complete.
## INSOLVENȚA: CRONOLOGIA UNEI CRIZE CARE A SCHIMBAT SOCIETATEA
Istoria insolvenței este documentată în proiectul Scrisorii de așteptări publicat de Primăria Hemeiuș.
La 31 octombrie 2018, societatea a depus cererea de deschidere a procedurii insolvenței.
La 9 noiembrie 2018, Tribunalul Bacău a dispus deschiderea procedurii, fiind desemnat administrator judiciar SIERRA QUADRANT SPRL Bacău.
Prin Sentința nr. 358 din 7 iunie 2019, pronunțată în dosarul nr. 2840/110/2018, a fost confirmat planul de reorganizare.
Durata reorganizării a fost inițial de 36 de luni, ulterior fiind prelungită la 48 de luni, potrivit documentului instituțional.
La 28 noiembrie 2023, prin Sentința nr. 477/2023, Tribunalul Bacău a dispus închiderea procedurii insolvenței.
Această cronologie trebuie prezentată cu exactitate.
PARC INDUSTRIAL HIT S.A. nu trebuie descrisă ca fiind în prezent în insolvență doar pentru că a traversat această procedură.
Închiderea procedurii este un fapt juridic distinct de evoluția financiară ulterioară.
Totuși, reorganizarea a produs transformări importante asupra structurii societății și a raporturilor dintre acționarii publici.
## 5.809.500 DE LEI: CONVERSIA CREANȚELOR BUGETARE ȘI SCHIMBAREA RAPORTULUI DE PUTERE
Unul dintre cele mai importante episoade din istoria societății este consemnat în decizia administratorului judiciar nr. 1 din 12 noiembrie 2019.
Potrivit documentației oficiale, reorganizarea a inclus:
- transformarea societății din SRL în SA; - conversia unor creanțe bugetare ale creditorului Consiliul Local Hemeiuș; - majorarea capitalului social cu 5.809.500 lei; - modificarea structurii acționariatului.
La constituire, raportul participațiilor era:
- 92% – Consiliul Județean Bacău; - 8% – Consiliul Local Hemeiuș.
După operațiunile din 2019, structura consemnată în documentele oficiale a devenit:
- 77,68% – comuna Hemeiuș, prin Consiliul Local; - 22,32% – județul Bacău, prin Consiliul Județean.
Documentul instituțional indică, la 31 decembrie 2023, 595.838 de acțiuni aferente participației locale și 171.212 acțiuni aferente participației județene.
Această transformare reprezintă mai mult decât o modificare procentuală.
Ea a schimbat centrul de control al societății.
Dar conversia creanțelor în capital social trebuie interpretată corect.
Conversia unei creanțe nu este echivalentă, în mod automat, cu o nouă plată în numerar și nici cu recuperarea integrală în bani a creanței respective.
Pentru evaluarea efectelor asupra bugetului local sunt necesare documentele privind natura creanțelor, valoarea lor, tratamentul contabil, hotărârile de aprobare și rezultatul operațiunii.
Suma de 5.809.500 lei este un reper documentar major, dar nu poate fi calificată automat drept prejudiciu, pierdere definitivă sau beneficiu financiar net.
## DE LA JUDEȚ LA COMUNĂ: TRANSFERUL PATRIMONIULUI PUBLIC
O altă transformare esențială privește proprietatea asupra infrastructurii.
Potrivit documentului oficial, terenul de 10,85 hectare aparținea comunei Hemeiuș, în timp ce construcțiile realizate prin proiect au intrat în domeniul public al județului Bacău.
În perioada 2007–2022, patrimoniul parcului a fost administrat în baza contractului nr. 3614/108 din 26 aprilie 2007.
Prin Hotărârea Consiliului Județean Bacău nr. 247 din 22 decembrie 2021, a fost aprobat transferul bunurilor imobile din domeniul public al județului în domeniul public al comunei Hemeiuș.
Ulterior, HCL Hemeiuș nr. 11 din 8 februarie 2022 a vizat preluarea bunurilor identificate în anexele hotărârii.
Prin HCL Hemeiuș nr. 107 din 26 septembrie 2022, a fost aprobată administrarea bunurilor de către societate, fiind consemnat Contractul de administrare nr. 13792 din 1 noiembrie 2023.
Această succesiune de acte arată că proprietatea și administrarea au fost reorganizate instituțional.
Dar trebuie făcută o distincție fundamentală:
Patrimoniul public al comunei nu este identic cu patrimoniul propriu al societății administratoare.
Bunurile aparținând domeniului public au un regim juridic distinct de activele societății.
De aceea, valoarea inițială a proiectului, valoarea bunurilor din inventarul domeniului public și activele contabile ale societății nu pot fi comparate mecanic.
Pentru o evaluare completă sunt necesare inventarele actualizate, valorile de evidență, documentele de administrare și obligațiile de întreținere.
## ȘASE SALARIAȚI AI ADMINISTRATORULUI NU ÎNSEAMNĂ ȘASE ANGAJAȚI ÎN PARC
În 2025, societatea administratoare a raportat un număr mediu de șase salariați, față de șapte în 2024.
Această cifră nu reprezintă totalul angajaților firmelor rezidente.
Confundarea celor două categorii ar produce o imagine falsă asupra impactului social al investiției.
Documentația regională istorică invocată în cercetarea inițială menționa pentru 2019 aproximativ 20 de firme și peste 1.200 de locuri de muncă asociate parcului.
Aceste cifre istorice necesită confruntarea cu documentul regional original și nu pot fi extrapolate automat la 17 octombrie 2026.
Numărul actual al firmelor rezidente și al persoanelor angajate de acestea nu a fost stabilit cu certitudine în această documentare.
Dar chiar și cunoașterea totalului angajaților ar reprezenta doar primul pas.
Contează și câți dintre ei locuiesc în Hemeiuș, ce venituri obțin, cât de stabile sunt locurile de muncă și dacă tinerii din comună beneficiază de oportunități profesionale reale.
Un parc industrial poate avea un administrator cu puțini salariați și, simultan, un impact economic regional considerabil.
Însă impactul local trebuie demonstrat separat.
## H.I.T. ÎNSEAMNĂ INFORMATION TECHNOLOGY. DAR CE PRODUCE ASTĂZI PARCUL?
Acronimul H.I.T. provine din denumirea *Hemeiuș Information Technology*.
Documentația instituțională din 2025 arată însă că activitățile rezidenților sunt diversificate.
Sunt menționate domenii precum:
- producția de piese și accesorii pentru autovehicule; - fabricarea produselor din materiale plastice; - producția de mașini și utilaje; - instalații sanitare, de încălzire și climatizare; - catering; - consultanță pentru afaceri și management.
Diversificarea nu reprezintă, în sine, o abatere de la scopul economic al unui parc industrial.
Dimpotrivă, poate reduce dependența de un singur sector.
Totuși, ea ridică o problemă strategică.
H.I.T. Park este în prezent un centru tehnologic specializat, un parc industrial generalist sau o structură economică mixtă?
Răspunsul contează pentru atragerea investitorilor, pentru politica de ocupare a spațiilor și pentru dezvoltarea competențelor profesionale.
Denumirea tehnologică nu demonstrează singură existența unor activități de cercetare, inovare sau producție cu valoare adăugată ridicată.
Aceste rezultate trebuie evaluate prin indicatori concreți.
## BENEFICIUL FISCAL: CE PRIMEȘTE EFECTIV COMUNA HEMEIUȘ?
Un parc industrial poate produce beneficii publice importante chiar și atunci când societatea administratoare obține un profit modest.
Firmele rezidente pot genera locuri de muncă, pot contracta furnizori locali și pot contribui la veniturile publice, potrivit regimului fiscal aplicabil.
Dar nu toate taxele plătite de o firmă ajung automat la bugetul local al comunei în care aceasta funcționează.
De asemenea, eventualele facilități fiscale trebuie analizate distinct de veniturile efectiv încasate.
O evaluare serioasă trebuie să urmărească:
- impozitele și taxele locale efectiv încasate; - eventualele facilități fiscale acordate; - veniturile patrimoniale ale comunei; - dividendele distribuite acționarilor publici, dacă au existat; - alocările bugetare și cheltuielile publice legate de parc; - beneficiile economice indirecte, fără a le confunda cu veniturile bugetare.
Profitul societății, veniturile bugetului local și impactul economic regional sunt trei indicatori diferiți.
În lipsa unei evidențe consolidate, nu se poate afirma responsabil nici că H.I.T. Park este o povară netă pentru comuna Hemeiuș, nici că reprezintă o sursă majoră de prosperitate fiscală.
## PARADOXUL INVESTIȚIEI: INFRASTRUCTURĂ VALOROASĂ, ADMINISTRATOR CU RENTABILITATE REDUSĂ
Aici se află contradicția centrală a H.I.T. Park.
Pe de o parte, există o infrastructură economică realizată cu sprijin public, cu hale, birouri, utilități și teren disponibil pentru activități productive.
Pe de altă parte, societatea administratoare a încheiat anul 2025 cu o marjă netă de aproximativ 0,19% și capitaluri proprii negative.
Aceste două realități nu se exclud.
O societate de administrare poate avea un profit modest și totuși să contribuie la funcționarea unui ecosistem economic important.
Dar această contribuție trebuie cuantificată.
Fără date actualizate despre rezidenți, gradul de ocupare, investițiile private și contribuția fiscală, succesul economic al întregului parc nu poate fi dedus din bilanțul administratorului.
La fel, dificultățile financiare ale administratorului nu demonstrează automat eșecul investiției publice.
Între succesul proclamat și eșecul presupus există o realitate economică pe care administrația are obligația să o explice prin documente și indicatori.
## GUVERNANȚA CORPORATIVĂ: CINE STABILEȘTE ȚINTELE ȘI CINE RĂSPUNDE PENTRU ELE?
În 2025, comuna Hemeiuș, în calitate de acționar majoritar, a publicat un proiect de Scrisoare de așteptări pentru perioada 2025–2029.
Documentul se raportează la O.U.G. nr. 109/2011 privind guvernanța corporativă a întreprinderilor publice, la normele metodologice aplicabile și la Legea nr. 186/2013 privind parcurile industriale.
Scrisoarea de așteptări reprezintă un instrument pentru definirea performanțelor urmărite.
Ea nu trebuie confundată cu dovada realizării efective a acestor performanțe.
Responsabilitatea trebuie analizată pe niveluri distincte: autoritatea publică tutelară, adunarea generală a acționarilor, consiliul de administrație și conducerea executivă.
Nu orice rezultat financiar poate fi imputat automat unei persoane.
Dar fiecare organ de conducere trebuie evaluat în raport cu atribuțiile sale și cu indicatorii asumați.
Un sistem credibil de guvernanță ar trebui să permită publicului să afle câți investitori au fost atrași, ce suprafețe au fost ocupate, ce investiții au fost realizate și ce obiective au fost îndeplinite.
Fără rezultate măsurabile, guvernanța corporativă riscă să devină o succesiune de proceduri administrative fără o evaluare publică a efectelor.
## LUMINA OPORTUNITĂȚILOR: POATE H.I.T. PARK SĂ AIBĂ UN AL DOILEA ÎNCEPUT?
H.I.T. Park dispune de un avantaj important: infrastructura economică există deja.
Construirea de la zero a unui parc industrial presupune teren, utilități, documentații, construcții, investiții și timp.
La Hemeiuș, o parte importantă a acestor condiții este deja îndeplinită.
Dezvoltarea viitoare ar putea urmări modernizarea infrastructurii, eficiența energetică, atragerea investițiilor productive și creșterea gradului de ocupare.
O direcție relevantă social ar fi dezvoltarea parteneriatelor cu instituțiile de învățământ pentru formare profesională, ucenicie și reconversie.
O altă posibilitate ar fi atragerea întreprinderilor din domeniile automatizării, prelucrărilor industriale avansate și serviciilor tehnologice.
Acestea sunt însă opțiuni strategice, nu proiecte deja aprobate sau finanțate.
Pentru transformarea lor în investiții reale sunt necesare analize de piață, studii de fezabilitate, verificarea eligibilității și identificarea finanțării.
Un al doilea început nu poate fi construit numai pe promisiuni. El trebuie să pornească de la un diagnostic economic verificabil și de la obiective măsurabile.
## CE A CÂȘTIGAT HEMEIUȘUL, CE A PIERDUT ȘI CE MAI POATE RECUPERA?
Comuna Hemeiuș a câștigat existența unei infrastructuri economice importante pe teritoriul său și, în urma reorganizărilor juridice, o poziție majoritară în societatea administratoare.
A dobândit, potrivit documentelor instituționale, și bunuri ale parcului transferate în domeniul său public.
Acestea sunt rezultate concrete.
În schimb, analiza financiară arată că societatea administratoare a traversat pierderi, insolvență și reorganizare, iar în 2025 continua să raporteze capitaluri proprii negative.
Acestea sunt vulnerabilități documentate.
Ceea ce nu poate fi stabilit încă este bilanțul economic și social net al întregii investiții.
Nu se cunoaște, din documentele examinate, valoarea totală actualizată a contribuțiilor publice de-a lungul celor peste două decenii.
Nu este determinat beneficiul fiscal net pentru comună.
Nu sunt confirmate complet numărul actual al rezidenților, totalul locurilor de muncă și contribuția directă la ocuparea forței de muncă din Hemeiuș.
În aceste condiții, întrebarea „ce a pierdut comuna?” nu poate primi un răspuns financiar definitiv.
Oportunitățile economice nevalorificate trebuie, la rândul lor, demonstrate prin analize, nu transformate automat în pierderi certe.
Dar ceea ce poate fi recuperat este capacitatea de a măsura, explica și îmbunătăți performanța unei investiții publice.
## VERDICTUL: NU TRECUTUL TREBUIE SĂ DECIDĂ, CI REZULTATELE VERIFICABILE
Ar fi nedrept să reducem istoria H.I.T. Park la insolvența societății administratoare.
Ar fi la fel de greșit să considerăm că existența halelor, a utilităților și a firmelor rezidente este suficientă pentru a proclama succesul investiției.
Realitatea este mai complexă.
Există un proiect public de aproape 7,28 milioane de euro.
Există o infrastructură economică funcțională.
Există o societate care a traversat reorganizarea judiciară și a revenit în circuitul economic.
Există o administrație locală cu participație majoritară și responsabilități patrimoniale importante.
Dar există și o rentabilitate netă foarte redusă a administratorului, capitaluri proprii negative și întrebări încă deschise despre beneficiile economice și sociale actuale.
H.I.T. Park nu are nevoie nici de elogii necondiționate, nici de condamnări pripite. Are nevoie de transparență, performanță măsurabilă și de un bilanț public complet.
Pentru că adevărata măsură a unui parc industrial construit cu sprijin public nu este numai ceea ce s-a investit în el, ci ceea ce a reușit să întoarcă societății.
Iar la Hemeiuș, după mai bine de două decenii, această socoteală merită făcută până la ultimul leu, până la ultimul loc de muncă și până la ultima promisiune administrativă.
## ÎNTREBĂRI JURNALISTICE LEGITIME ADRESATE AUTORITĂȚILOR ȘI CONDUCERII H.I.T. PARK
Către Primăria Hemeiuș, Consiliul Local Hemeiuș, Consiliul Județean Bacău, adunarea generală a acționarilor, consiliul de administrație și conducerea PARC INDUSTRIAL HIT S.A., potrivit competențelor fiecăruia:
1. Care este numărul exact al societăților rezidente în H.I.T. Park la 17 octombrie 2026 și care sunt domeniile lor de activitate?
2. Câte persoane lucrează efectiv în cadrul firmelor rezidente și câte dintre acestea au domiciliul în comuna Hemeiuș?
3. Care este gradul actual de ocupare a halelor, clădirilor de birouri și spațiilor destinate serviciilor?
4. Care sunt cauzele diminuării cu 74,29% a profitului net în 2025, în condițiile creșterii cifrei de afaceri cu 10,05%?
5. Care este structura datoriilor de 1.788.426 lei raportate la sfârșitul anului 2025, defalcată pe creditori și scadențe?
6. Care este vechimea creanțelor de 693.554 lei și ce măsuri sunt aplicate pentru încasarea lor?
7. Ce măsuri concrete au fost adoptate pentru consolidarea situației financiare și eliminarea capitalurilor proprii negative?
8. Care este valoarea actualizată a patrimoniului public al parcului și care sunt documentele de inventariere și evaluare?
9. Care au fost costurile totale ale insolvenței și reorganizării judiciare, ce obligații au fost stinse sau restructurate și ce plăți au fost efectuate?
10. Care au fost natura, valoarea și efectele bugetare ale creanțelor convertite în capital social în cadrul operațiunii de 5.809.500 lei din 2019?
11. Ce sume au fost alocate din bugetele publice pentru funcționarea, întreținerea și modernizarea parcului în perioada 2003–2026?
12. Ce venituri au fost încasate efectiv de bugetul comunei Hemeiuș în legătură cu activitatea parcului și a rezidenților, defalcate pe ani și categorii?
13. Au fost distribuite dividende către acționarii publici? Dacă da, în ce cuantum și pentru ce exerciții financiare?
14. Care sunt indicatorii de performanță ai administratorilor societății și în ce măsură au fost îndepliniți?
15. Ce investiții private au realizat firmele rezidente în ultimii cinci ani și câte locuri de muncă noi au rezultat?
16. Care este situația actuală a proiectelor de extindere a parcului industrial?
17. Ce măsuri sunt prevăzute pentru eficiența energetică, protecția mediului și modernizarea infrastructurii?
18. Ce parteneriate există cu instituțiile de învățământ pentru formarea și recrutarea forței de muncă locale?
19. Care sunt obiectivele economice și sociale cuantificabile pentru perioada 2027–2030?
20. Ce mecanisme de transparență permit cetățenilor să urmărească performanța societății și modul de administrare a patrimoniului public?
21. Care este stadiul aprobării și implementării Scrisorii de așteptări pentru perioada 2025–2029 și al procedurii de selecție a administratorilor?
22. Este administrația locală dispusă să prezinte public un bilanț complet al H.I.T. Park, care să compare investițiile și costurile suportate din fonduri publice cu rezultatele economice, fiscale și sociale obținute în cei peste 20 de ani de funcționare?
DREPTUL LA REPLICĂ
HEMEIUȘ 100% ONLINE își exprimă disponibilitatea de a publica punctele de vedere, explicațiile și documentele justificative transmise de instituțiile și persoanele vizate.
La momentul redactării, nu au fost obținute răspunsuri în cadrul unui demers de solicitare a dreptului la replică pentru acest articol. Această împrejurare nu trebuie interpretată ca refuz de a răspunde din partea vreunei instituții.
Redacția HEMEIUȘ 100% ONLINE
SURSE DOCUMENTARE
1. Primăria Hemeiuș – Proiectul Scrisorii de așteptări pentru PARC INDUSTRIAL HIT S.A., perioada 2025–2029: https://primariahemeius.ro/pp-content/atasamente/2025/03/SCRISOARE-DE-ASTEPTARI-Parc-INDUSTRIAL-2025-.pdf
2. Primăria Hemeiuș – Bugetul de venituri și cheltuieli 2025 al PARC INDUSTRIAL HIT S.A.: https://primariahemeius.ro/pp-content/atasamente/2025/04/BUGET-2025-PARC-INDUSTRIAL-HIT-S.A.pdf
3. Goldring – Situația financiară 2024–2025 și indicatorii calculați: https://capital.goldring.ro/companii/parc-industrial-hit-sa-15904533
4. VerificaFirma – Bilanțurile și evoluția financiară a societății, CUI 15904533: https://www.verificafirma.com/firma/15904533/parc-industrial-hit-s-a
5. ListaFirme – Evoluția indicatorilor financiari: https://listafirme.ro/parc-industrial-hit-sa-15904533/
6. Portalul legislativ – Legea nr. 31/1990, Legea nr. 85/2014, Legea nr. 186/2013 și O.U.G. nr. 109/2011: https://legislatie.just.ro/