CÂT PLĂTESC, DE FAPT, FIRMELE STRĂINE LA BUGETUL ROMÂNIEI? CIFRELE MARI ASCUND O DIFERENȚĂ ESENȚIALĂ
Redacția HEMEIUȘ 100% - ONLINE
„Multinaționalele nu plătesc taxe în România.” „Firmele străine aduc zeci de miliarde de lei la buget.” Cele două afirmații sunt repetate de ani de zile, fiecare tabără folosind cifrele care îi convin. Realitatea este mai complicată. Companiile străine plătesc sume importante statului român, însă o mare parte din ceea ce este prezentat drept „contribuție fiscală” nu reprezintă impozit plătit din profitul companiei, ci TVA, accize și taxe aferente salariilor.
Un audit (realizat de "redacția HEMEIUȘ 100% ONLINE") al datelor publicate de Ministerul Finanțelor, ANAF, Banca Națională a României, Eurostat, Foreign Investors Council și rapoartele fiscale publice ale unor grupuri multinaționale arată că întrebarea corectă nu este dacă firmele străine plătesc taxe.
Plătesc.
Întrebarea este alta: Cât plătesc efectiv din propriile profituri și cât reprezintă taxe colectate de la consumatori și salariați și apoi virate statului?
61 DE MILIARDE DE LEI DE LA NUMAI 65 DE MARI COMPANII
Unul dintre cele mai importante studii disponibile este realizat de Foreign Investors Council – FIC.
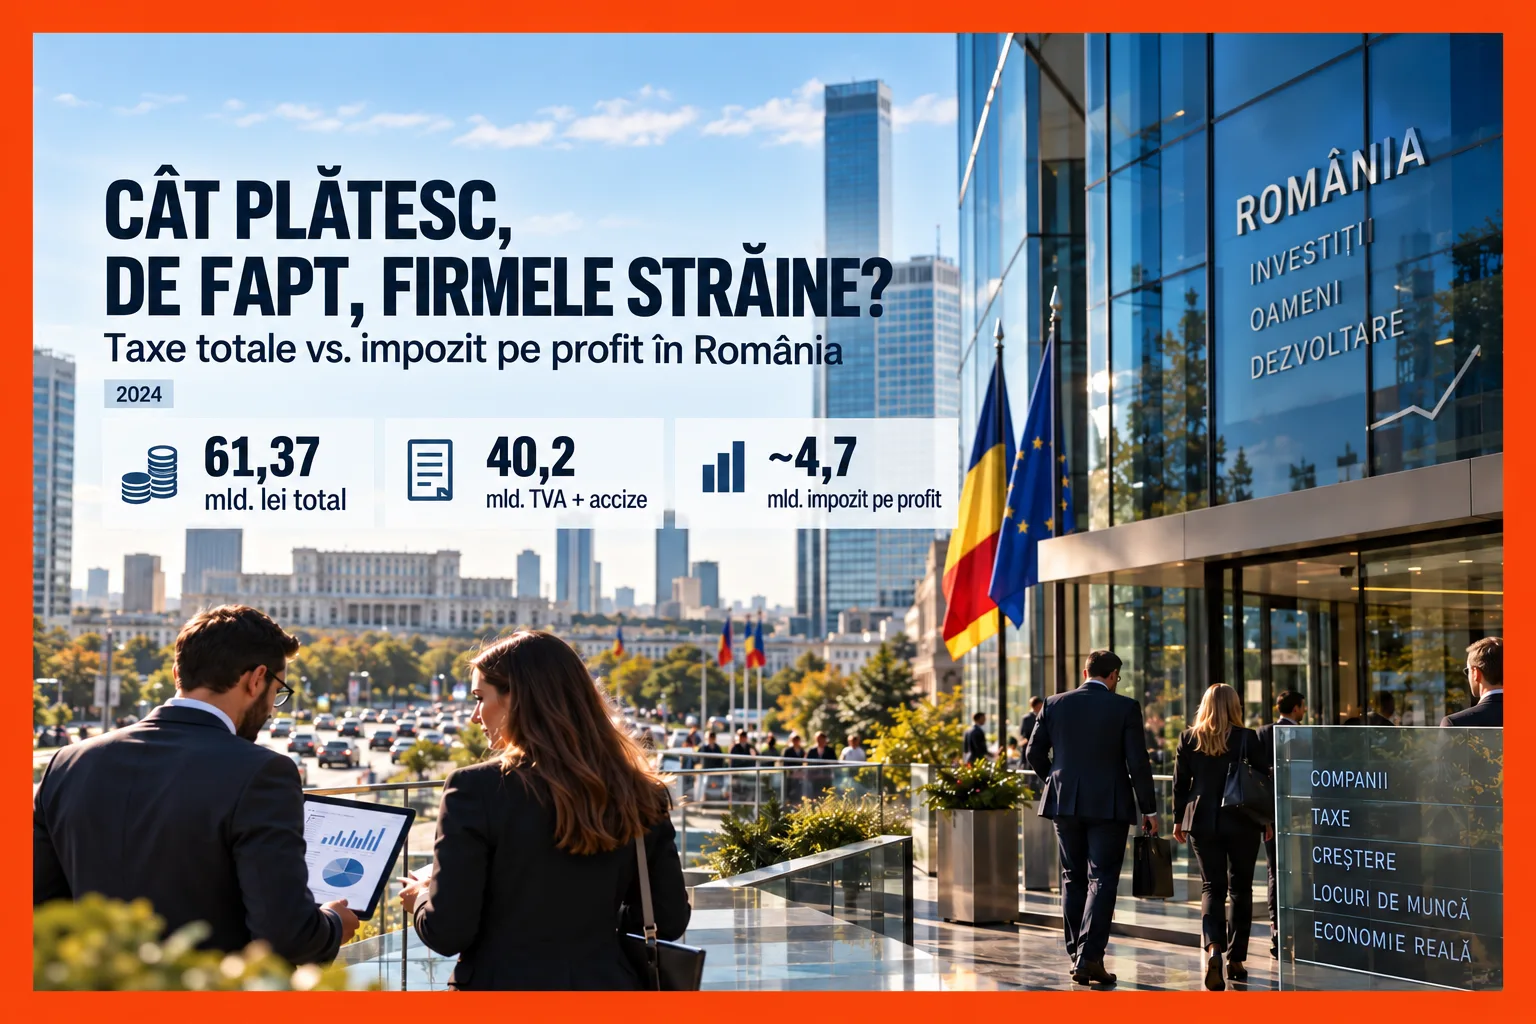
Pentru anul 2024, 65 de companii și grupuri membre FIC au raportat că au transferat către bugetul României taxe, impozite și contribuții în valoare totală de: 61,37 miliarde de lei.
FIC estimează că, dacă sunt luați în calcul toți cei 108 membri ai organizației, suma depășește: 75 de miliarde de lei.
La prima vedere, cifra este impresionantă.
Cele 61,37 miliarde de lei raportate de numai 65 de companii reprezintă aproximativ: 3,5% din PIB-ul României și peste: 13% din toate veniturile nete colectate de ANAF în anul 2024.
Dacă folosim estimarea de peste 75 de miliarde de lei pentru toți cei 108 membri FIC, ajungem la aproximativ: 4,25% din PIB și: 16% din colectarea ANAF.
Dar aici începe partea importantă a poveștii.
DIN 61 DE MILIARDE, 40 DE MILIARDE SUNT TVA ȘI ACCIZE
Din cele 61,37 miliarde de lei raportate de cele 65 de mari companii, aproximativ: 40,2 miliarde de lei reprezintă numai: TVA și accize.
Adică aproximativ: 65,5% din întreaga „contribuție fiscală”.
De ce contează această diferență?
Pentru că TVA nu este, în esență, un impozit asupra profitului companiei.
Când cumpărăm un televizor, un telefon, carburant, alimente sau alte produse, TVA este inclusă în preț.
Consumatorul o plătește.
Firma o încasează și o virează statului.
Situația este asemănătoare în cazul accizelor.
Ele sunt incluse în prețul carburanților, țigărilor, alcoolului și altor produse accizabile și sunt suportate, în cele din urmă, în mare parte de cumpărător.
Asta nu înseamnă că firmele nu au un rol esențial în colectarea acestor bani.
Îl au.
Dar este incorect să se creeze impresia că toate cele 61 de miliarde de lei au fost luate din profitul companiilor și date statului.
Nu au fost.
CÂT ESTE, ATUNCI, IMPOZITUL PE PROFIT?
Aici cifra scade spectaculos.
În anul 2024, România a colectat aproximativ: 36 de miliarde de lei impozit pe profit de la întreaga economie.
FIC arată că cele 65 de mari companii participante la studiul său au reprezentat aproximativ: 13% din impozitul pe profit colectat la nivel național.
Calculul conduce la aproximativ: 4,7 miliarde de lei.
Așadar avem două cifre care descriu lucruri diferite: 61,37 miliarde de lei – contribuție fiscală totală și aproximativ: 4,7 miliarde de lei – impozit pe profit.
Diferența este uriașă.
Impozitul pe profit al celor 65 de mari companii reprezintă aproximativ: 0,27% din PIB-ul României și aproximativ: 1% din toate veniturile nete colectate de ANAF.
Prin urmare, când auzim că marile companii străine „plătesc zeci de miliarde de lei taxe”, trebuie să întrebăm imediat: Ce fel de taxe?
FIRMELE STRĂINE SUNT TOTUȘI O PARTE URIAȘĂ A ECONOMIEI
Ar fi la fel de greșit să cădem în extrema opusă și să spunem că multinaționalele nu contribuie semnificativ la economia României.
Datele Eurostat arată că întreprinderile controlate din străinătate generează aproximativ: 41–42% din valoarea adăugată a economiei românești de piață.
În același timp, ele reprezintă aproximativ: 27% din ocuparea forței de muncă din populația statistică analizată.
Cu alte cuvinte, capitalul străin ocupă un loc foarte important în economia românească.
Tocmai de aceea este important să știm cât profit produce și cât impozit plătește efectiv.
STATUL ROMÂN NU PUBLICĂ ÎNSĂ CIFRA TOTALĂ
Aici auditul a întâlnit cea mai importantă problemă.
ANAF și Ministerul Finanțelor nu publică o statistică de forma:
„Toate firmele controlate din străinătate au plătit în anul 2024 X miliarde de lei impozit pe profit.”
Există date despre totalul impozitului pe profit colectat în România.
Există date despre marile companii.
Există date despre investițiile străine.
Există date despre valoarea adăugată produsă de firmele controlate din străinătate.
Dar nu există, în bazele publice verificate, cifra consolidată care să lege toate aceste informații.
Prin urmare, dacă cineva afirmă cu certitudine că toate firmele străine din România plătesc exact 10, 15 sau 20 de miliarde de lei impozit pe profit, trebuie să prezinte sursa.
În lipsa unei asemenea surse, cifra este o estimare.
UN REPER AR FI APROXIMATIV 15 MILIARDE DE LEI, DAR NU ESTE O CIFRĂ OFICIALĂ
Putem construi un calcul pur orientativ.
Dacă firmele controlate din străinătate produc aproximativ 41% din valoarea adăugată a economiei de piață și dacă ar plăti aceeași proporție din impozitul pe profit național, atunci: 36 miliarde lei × 41% = aproximativ 14,8 miliarde lei.
Dar acesta este numai un exercițiu matematic.
Nu este o statistică ANAF.
Profitabilitatea diferă de la un sector la altul.
Unele companii au pierderi.
Altele beneficiază de facilități fiscale.
Există amortizări, pierderi reportate, credite fiscale și numeroase alte elemente care modifică impozitul final.
De aceea: 14,8 miliarde de lei poate fi un reper de analiză, dar nu poate fi prezentat drept fapt demonstrat.
CE ARATĂ RAPOARTELE MARILOR MULTINAȚIONALE
Noile reguli europene obligă multe grupuri multinaționale mari să publice informații despre profitul și impozitul pe profit raportate în fiecare țară.
Datele disponibile pentru România arată diferențe considerabile.
Unele companii raportează rate efective apropiate de cota standard românească de 16%.
Altele apar, într-un anumit an, la 10–13%.
Există și cazuri sub 10%.
Există însă și companii care ajung la 19%, 20% sau chiar peste 20% într-un anumit exercițiu financiar.
De exemplu, raportările publice analizate indică:
aproximativ 7% pentru Oracle într-un anumit exercițiu;
aproximativ:13% pentru Novartis;
aproximativ: 15–16% pentru Apple;
aproximativ: 16% pentru Chanel și Greenbrier;
aproximativ: 20% pentru HP România;
și peste: 22% pentru Reckitt.
Aceste procente nu pot fi însă interpretate izolat.
Un singur an poate fi influențat de pierderi anterioare, rambursări, diferențe temporare, controale fiscale sau alte ajustări.
De aceea, pentru o imagine corectă, fiecare companie trebuie analizată pe mai mulți ani.
DAR CE SE ÎNTÂMPLĂ CU PROFITURILE?
Banca Națională publică aici informații foarte interesante.
Pentru perioada 2019–2025, auditul datelor BNR indică venituri aferente investitorilor străini direcți de aproximativ: 344 de miliarde de lei.
Din această sumă, aproximativ: 176 de miliarde de lei au reprezentat dividende; aproximativ: 30 de miliarde de lei – dobânzi nete; iar aproximativ: 138 de miliarde de lei – profit reinvestit în România.
Asta înseamnă că o parte importantă din profitul obținut de investitorii străini rămâne în economia românească.
Dar o parte foarte importantă este și distribuită către proprietarii nerezidenți.
În ultimii ani, această balanță s-a modificat.
Profitul reinvestit a scăzut de la aproximativ: 6,6 miliarde de euro în 2022 la aproximativ: 3 miliarde de euro în 2025.
În același timp, dividendele au crescut de la aproximativ: 5,4 miliarde de euro la peste: 7,3 miliarde de euro.
Cu alte cuvinte, proporția profitului distribuit acționarilor a crescut, iar proporția reinvestită a scăzut.
Acesta este un fenomen economic real și merită urmărit.
ȘI PREȚURILE DE TRANSFER?
O altă temă frecvent invocată în dezbaterea despre multinaționale este transferul profitului prin tranzacții între firme din același grup.
ANAF confirmă că această problemă există și este verificată.
Într-o perioadă de aproximativ un an, inspectorii fiscali au analizat tranzacții intragrup de peste: 199 de miliarde de lei și au stabilit obligații fiscale suplimentare de aproximativ: 386 de milioane de lei.
Aceasta demonstrează că riscul fiscal al prețurilor de transfer este real.
Dar nu înseamnă că toate cele 199 de miliarde de lei reprezintă bani scoși ilegal din România.
Ar fi o concluzie falsă.
Tranzacțiile intragrup sunt perfect legale.
Problema apare numai atunci când prețurile sau serviciile sunt stabilite artificial pentru a muta profitul dintr-o țară în alta.
AȘADAR, CINE ARE DREPTATE?
Cei care spun că firmele străine „nu plătesc taxe” greșesc.
Datele arată clar că plătesc și generează venituri fiscale foarte importante.
Dar și afirmația potrivit căreia marile companii „plătesc statului peste 75 de miliarde de lei din banii lor” este înșelătoare dacă nu este explicată.
O mare parte din acești bani reprezintă TVA, accize și fiscalitatea muncii.
Adică bani colectați prin companii, nu neapărat impozite suportate direct din profitul acționarilor.
ÎNTREBAREA CARE RĂMÂNE
În locul disputei sterile „multinaționalele ne salvează” versus „multinaționalele nu plătesc nimic”, România ar avea nevoie de o statistică publică simplă:
Cât profit brut obțin anual firmele controlate din străinătate?
Cât impozit pe profit datorează?
Cât plătesc efectiv?
Cât profit rămâne după impozitare?
Cât este reinvestit?
Cât este distribuit sub formă de dividende?
ANAF, Ministerul Finanțelor, INS și BNR dețin separat mare parte din aceste informații.
Dar publicul nu primește astăzi un tablou consolidat.
Iar în lipsa lui, fiecare poate lua o cifră diferită și poate spune o poveste diferită.
Realitatea demonstrată de date este mai simplă: firmele străine sunt contributori fiscali majori, dar „75 de miliarde de lei taxe” nu înseamnă 75 de miliarde de lei impozit plătit din profit. Numai pentru cele 65 de mari grupuri analizate de FIC, impozitul pe profit este de ordinul a 4,7 miliarde de lei, în timp ce aproape două treimi din contribuția fiscală totală raportată este formată din TVA și accize. Pentru toate firmele controlate din străinătate, statul român nu publică încă cifra consolidată care ar pune capăt disputei. Aceasta este cifra care lipsește din dezbaterea publică.
(Surse: 1. Foreign Investors Council, „Taxele și impozitele plătite de companiile membre FIC și angajații lor în România – ediția 2025”, date aferente anului 2024; 2. Ministerul Finanțelor, execuția bugetului general consolidat la 31 decembrie 2024; 3. Agenția Națională de Administrare Fiscală, Raport de performanță 2024 și buletine statistice fiscale; 4. Banca Națională a României, rapoartele privind investițiile străine directe în România pentru anii 2019–2025; 5. Eurostat, Foreign Affiliates Statistics – Inward FATS, date privind întreprinderile controlate din străinătate; 6. OECD, Corporate Tax Statistics și rapoartele privind Country-by-Country Reporting; 7. EU Tax Observatory – Taxplorer, baza publică de raportări Country-by-Country ale grupurilor multinaționale; 8. rapoartele publice Country-by-Country ale Oracle, Apple, HP, Novartis, FedEx, Chanel, Greenbrier, STILL, Reckitt și altor grupuri analizate; 9. ANAF, comunicările privind controalele în domeniul prețurilor de transfer și tranzacțiilor intragrup;)