DOCUMENTELE PUBLICE ȘI PUBLICATE DEMONSTREAZĂ CĂ ROMÂNIA ARE UN „BUGET DIN UMBRĂ”. SISTEMUL FINANCIAR PARALEL CARE NU POATE FI RECONSTRUIT DOAR DIN BUGETUL DE STAT
Redacția HEMEIUȘ 100% - ONLINE
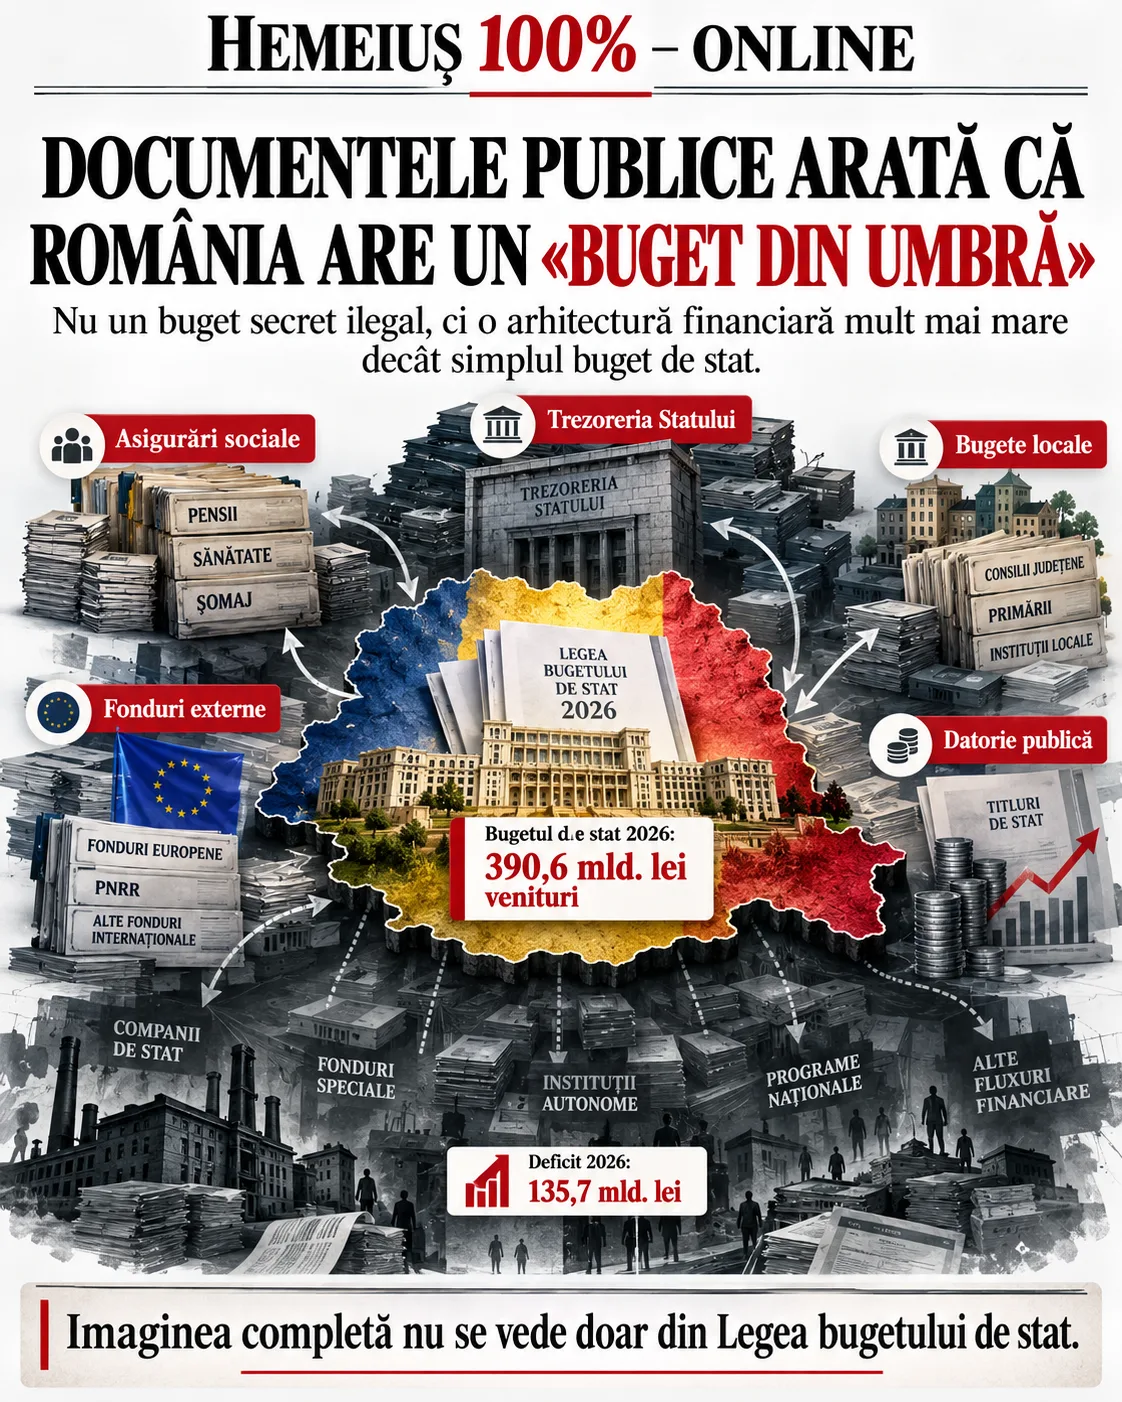
România nu are, potrivit documentelor oficiale pe care le-am putut verifica, un al doilea buget de stat secret a cărui existență să poată fi demonstrată. Documentele publice demonstrează însă altceva: ceea ce publicul numește, generic, „bugetul României” este numai o piesă dintr-o arhitectură financiară mult mai mare. Bugetul de stat coexistă cu bugetul asigurărilor sociale, fondurile speciale, bugetul Trezoreriei Statului, bugetele locale, bugetele instituțiilor autonome, bugetele instituțiilor finanțate integral sau parțial din venituri proprii, fondurile externe, împrumuturile și datoria publică. Între aceste componente circulă transferuri, unele sume sunt redistribuite după aprobarea bugetului, iar pentru obținerea imaginii de ansamblu componentele trebuie agregate, consolidate și ajustate. Informațiile sunt, în mare parte, publice. Imaginea financiară completă nu poate fi însă obținută prin simpla lectură a Legii bugetului de stat. Acest ansamblu este ceea ce HEMEIUȘ 100% – ONLINE numește, strict jurnalistic, „bugetul din umbră”.
PRECIZARE: „buget din umbră” și „sistem financiar paralel” nu sunt noțiuni juridice.
În acest articol ele nu desemnează un buget ilegal, clandestin sau o contabilitate paralelă.
„Paralel” înseamnă paralel cu imaginea simplificată rezultată din lectura exclusivă a bugetului de stat, nu paralel cu legea.
LEGEA SPUNE EA ÎNSĂȘI CĂ NU EXISTĂ UN SINGUR BUGET
Punctul de plecare este Legea nr. 500/2002 privind finanțele publice.
Sistemul finanțelor publice nu este construit în jurul unui singur recipient financiar.
Legea operează cu bugetul de stat, bugetul asigurărilor sociale de stat, bugetele fondurilor speciale, bugetul Trezoreriei Statului, bugetele instituțiilor publice autonome, bugetele instituțiilor finanțate integral sau parțial din alte bugete, bugetele instituțiilor finanțate integral din venituri proprii, fondurile provenite din anumite credite externe și fondurile externe nerambursabile.
Concluzia juridică este fundamentală:
BUGETUL DE STAT NU ESTE SINONIM CU TOTALITATEA FINANȚELOR PUBLICE ALE ROMÂNIEI.
EXISTĂ UN „BUGET GENERAL CONSOLIDAT” TOCMAI PENTRU CĂ EXISTĂ MAI MULTE COMPONENTE
Legea responsabilității fiscal-bugetare nr. 69/2010 confirmă arhitectura.
Bugetul general consolidat reprezintă un ansamblu de componente bugetare care trebuie agregate, consolidate și ajustate.
Cele trei operațiuni sunt esențiale.
Dacă o componentă a sistemului transferă bani alteia, aceeași masă financiară poate apărea ca ieșire într-o parte și intrare în alta.
Dacă am aduna mecanic toate bugetele, am putea număra aceeași sumă de două ori.
De aceea există consolidarea.
În 2026, cadrul a fost din nou modificat prin Legea nr. 45/2026, publicată în Monitorul Oficial nr. 248 din 30 martie 2026.
Modificarea este legată explicit și de noul cadru european de guvernanță fiscală.
Prin urmare, chiar legislația financiară ne avertizează să nu confundăm un singur buget cu întregul sistem.
BUGETUL DE STAT PE 2026: 390,6 MILIARDE LEI VENITURI. DAR ACEASTA NU ESTE TOATĂ ARHITECTURA FINANCIARĂ A STATULUI
Legea nr. 43/2026 a bugetului de stat pe anul 2026 oferă punctul concret de plecare.
Articolul 2 stabilește bugetul de stat la:
390.606,8 milioane lei venituri;
526.291,3 milioane lei credite bugetare;
713.207,7 milioane lei credite de angajament;
și un deficit de: 135.684,5 milioane lei.
Calculul este verificabil direct: 526.291,3 – 390.606,8 = 135.684,5 milioane lei.
Anexa nr. 1 confirmă veniturile totale programate pentru 2026 la 390.606.840 mii lei.
Dar art. 1 al aceleiași legi spune ceva esențial: legea autorizează venituri și cheltuieli pentru bugetul de stat, dar și pentru bugetele Fondului național unic de asigurări sociale de sănătate, creditelor externe, fondurilor externe nerambursabile și activităților finanțate integral din venituri proprii.
Așadar:
390,6068 miliarde lei reprezintă veniturile bugetului de stat stabilite pentru 2026.
Nu reprezintă totalitatea fluxurilor financiare publice ale României.
MAI EXISTĂ ȘI O A DOUA LEGE BUGETARĂ FUNDAMENTALĂ
La 27 martie 2026 a fost adoptată și Legea nr. 44/2026 a bugetului asigurărilor sociale de stat.
Articolul 1 spune explicit că aceasta autorizează veniturile și cheltuielile pentru:
bugetul asigurărilor sociale de stat;
bugetul asigurărilor pentru șomaj;
și sinteza bugetelor instituțiilor publice finanțate parțial din venituri proprii.
Legea conține propriul set de anexe: 1/03, 2/03, 3/03, 3/03/01, 4/03, 4/03/01, respectiv 1/04–6/04 pentru componentele aferente.
Avem deci, numai la nivelul legislației bugetare anuale, mai multe mase financiare distincte.
TREZORERIA STATULUI: SISTEMUL DIN SPATELE BUGETELOR
Ajungem la una dintre piesele decisive.
OUG nr. 146/2002 definește oficial Trezoreria Statului drept un „sistem unitar și integrat” prin care statul asigură operațiunile de încasări și plăți privind fondurile publice, inclusiv operațiunile privind datoria publică.
Prin Trezorerie se derulează, între altele, veniturile și cheltuielile:
bugetului de stat;
bugetului asigurărilor sociale;
bugetelor locale;
bugetului Trezoreriei Statului;
bugetelor fondurilor speciale;
bugetelor instituțiilor publice.
Tot prin Trezorerie sunt derulate operațiuni privind datoria publică în lei și valută, inclusiv serviciul datoriei publice, precum și alte venituri și cheltuieli privind fondurile publice prevăzute de lege.
Această enumerare este extraordinar de importantă.
Legea descrie ea însăși un sistem financiar operațional care deservește simultan mai multe bugete și categorii de fonduri publice.
EXISTĂ CHIAR UN BUGET AL TREZORERIEI STATULUI
Nu este o formulă jurnalistică.
Este denumirea legală.
„Bugetul Trezoreriei Statului” apare separat în legislația finanțelor publice și în legislația specială a Trezoreriei.
Mai mult, documentele Ministerului Finanțelor arată că sistemul presupune raportări proprii privind execuția Trezoreriei.
Există astfel o diferență între bugetul de stat și bugetul Trezoreriei Statului.
Ambele aparțin arhitecturii financiare publice.
Nu sunt același lucru.
VENITURILE PROPRII: O ALTĂ RAMURĂ A SISTEMULUI
Instituțiile publice pot fi finanțate integral de la buget, din venituri proprii plus subvenții sau integral din venituri proprii, în condițiile legii.
Iar veniturile proprii nu sunt o categorie marginală inventată pentru această investigație.
Legea bugetului de stat pe 2026 se referă expres la activitățile finanțate integral din venituri proprii.
Legea nr. 44/2026 conține, la rândul său, anexele referitoare la instituțiile publice finanțate parțial din venituri proprii.
Consecința este simplă: schema potrivit căreia absolut toți banii publici intră mai întâi într-o singură cutie numită „bugetul de stat” și apoi sunt împărțiți este incorectă.
EXISTĂ ȘI BUGETELE LOCALE
Legea nr. 273/2006 privind finanțele publice locale reglementează o altă parte a sistemului.
Comunele, orașele, municipiile, județele și instituțiile aferente au propriile mecanisme bugetare.
Iar Legea bugetului de stat pe 2026 arată concret relația dintre cele două niveluri.
De exemplu, pentru 2026, art. 7 din Legea nr. 43/2026 reglementează repartizarea unor cote din impozitul pe venit către bugetele locale.
Avem astfel bani colectați și distribuiți între componente ale sistemului.
Tocmai asemenea operațiuni fac obligatorie consolidarea.
FONDUL DE REZERVĂ: BUGETUL APROBAT NU ESTE FOTOGRAFIA DEFINITIVĂ A ANULUI
Un alt mecanism esențial este Fondul de rezervă bugetară la dispoziția Guvernului.
Banii pot fi repartizați ulterior adoptării bugetului, în condițiile prevăzute de lege.
Consecința practică este majoră: pentru a afla unde au ajuns efectiv banii publici într-un exercițiu financiar nu este suficient să citim bugetul în forma adoptată inițial.
Trebuie urmărite și actele ulterioare.
Avem exemple concrete chiar din 2026.
Prin HG nr. 488 din 22 iunie 2026 au fost alocate 32 milioane lei din Fondul de rezervă pentru județul Prahova.
Prin HG nr. 528 din 9 iulie 2026 au fost alocate 20,028 milioane lei unor bugete locale.
Actele respective autorizează modificările corespunzătoare în structura bugetului.
Aceasta este mișcare financiară produsă după adoptarea bugetului inițial.
CAZUL FONDULUI DE REZERVĂ DIN 2023 ARATĂ CÂT DE IMPORTANTĂ ESTE EXECUȚIA
Raportul public al Curții de Conturi pe anul 2023 este deosebit de relevant deoarece analizează distinct Fondul de rezervă bugetară la dispoziția Guvernului.
Exemplul este istoric și nu trebuie confundat cu situația din 2026.
Dar demonstrează mecanismul.
Sumele pot fi redistribuite pe parcursul exercițiului, iar pentru reconstruirea traseului financiar trebuie urmărite actele de repartizare și execuția.
Aceasta este diferența dintre fotografia bugetului inițial și filmul întregului exercițiu financiar.
DATORIA PUBLICĂ: STATUL NU FUNCȚIONEAZĂ NUMAI CU VENITURILE BUGETARE ALE ANULUI
OUG nr. 64/2007 reglementează distinct datoria publică.
Statul contractează finanțări, emite titluri de stat, refinanțează obligații și plătește serviciul datoriei.
Legislația Trezoreriei confirmă expres că prin acest sistem se derulează și operațiunile privind datoria publică în lei și valută.
Prin urmare, analiza finanțelor statului nu poate fi redusă la întrebarea: „Câte taxe a încasat și câți bani a cheltuit?”
Mai există finanțarea deficitului.
Mai există refinanțarea.
Mai există rambursările.
Mai există dobânzile.
Mai există administrarea datoriei.
Acestea sunt componente reale ale circuitului financiar public.
FONDURILE EXTERNE ȘI CREDITELE EXTERNE COMPLETEAZĂ TABLOUL
Legea finanțelor publice individualizează și fondurile externe nerambursabile și anumite fonduri provenite din credite externe.
Legea bugetului pe 2026 le menționează expres.
Unele proiecte presupun cofinanțare.
Altele presupun prefinanțare.
Altele presupun rambursări.
Altele implică finanțare rambursabilă.
Din nou, realitatea este o rețea de fluxuri, nu o singură coloană intitulată „bugetul României”.
DE CE NU PUTEM ADUNA TOATE CIFRELE ȘI SĂ ANUNȚĂM „ADEVĂRATUL BUGET”
Ar fi jurnalistic spectaculos.
Și metodologic greșit.
Dacă 10 miliarde de lei pleacă dintr-o componentă a sistemului și intră în alta, simpla însumare poate transforma cei 10 miliarde în 20.
De aceea există consolidarea.
De aceea bugetul general consolidat nu este simpla sumă aritmetică a tuturor bugetelor.
Și de aceea HEMEIUȘ 100% – ONLINE nu va publica o cifră intitulată „adevăratul buget al României” obținută prin adunarea mecanică a tuturor sumelor identificate.
Ar fi falsă.
CURTEA DE CONTURI OFERĂ APROAPE RADIOGRAFIA JURIDICĂ A SISTEMULUI
Legea nr. 94/1992 privind Curtea de Conturi este una dintre cele mai importante surse pentru înțelegerea fenomenului.
Controlul nu privește un singur cont universal.
Legislația individualizează conturi și operațiuni aparținând bugetului de stat, asigurărilor sociale, fondurilor speciale, bugetelor locale, Trezoreriei, instituțiilor publice, veniturilor proprii, datoriei publice și fondurilor externe.
Această structură confirmă exact ceea ce vedem în legislația bugetară: finanțele publice reprezintă un sistem de componente, nu o singură cutie cu bani.
BUGETUL, EXECUȚIA, TREZORERIA ȘI CONTABILITATEA NU SUNT ACELAȘI LUCRU
Mai trebuie făcută o distincție fundamentală.
Bugetul programează și autorizează.
Execuția arată ceea ce s-a încasat și cheltuit efectiv.
Contabilitatea înregistrează operațiunile economico-financiare.
Trezoreria asigură derularea unor încasări și plăți ale fondurilor publice.
Datoria publică adaugă operațiunile de finanțare și obligațiile aferente.
Pentru reconstruirea completă a situației financiare trebuie corelate aceste niveluri.
De aici provine o parte importantă a dificultății.
DAR EXISTĂ ȘI BANI SECREȚI?
Aici investigația trebuie să traseze o linie foarte clară.
România are legislație privind informațiile clasificate.
Există domenii în care anumite informații pot fi legal protejate de accesul public.
Dar din existența legislației privind informațiile clasificate nu rezultă automat existența unui buget secret.
Și cu atât mai puțin poate fi inventată valoarea unui asemenea presupus buget.
Pentru a afirma existența unei anumite sume secrete ar trebui identificată dovada corespunzătoare.
Nu am identificat un document care să permită calcularea unui „buget secret total al României”.
Nu îl vom inventa.
ȘI EUROPA VEDE FINANȚELE PUBLICE PRINTR-O LENTILĂ MAI LARGĂ
Regulamentul (UE) nr. 549/2013 instituie Sistemul european de conturi naționale și regionale – SEC 2010.
Acesta furnizează cadrul statistic european pentru descrierea economiilor statelor membre și clasificarea sectorului administrației publice.
În 2024, cadrul european a fost modificat prin Regulamentul (UE) 2024/1263 și Directiva (UE) 2024/1265.
Iar Legea română nr. 45/2026 face expres trimitere la aceste schimbări europene.
Există deci încă o distincție importantă: bugetul național aprobat juridic și imaginea statistică consolidată a administrației publice nu sunt concepte perfect suprapuse.
EXISTĂ SAU NU „BUGETUL DIN UMBRĂ”?
Răspunsul depinde de sensul expresiei.
Dacă prin „buget din umbră” înțelegem: un al doilea buget clandestin, ilegal, ascuns Parlamentului, atunci: NU AM IDENTIFICAT DOCUMENTE CARE SĂ DEMONSTREZE EXISTENȚA UNUI ASEMENEA BUGET.
Dacă însă folosim expresia în sensul definit la începutul articolului – totalitatea componentelor, fluxurilor și mecanismelor financiare publice care nu pot fi văzute prin simpla lectură a Legii bugetului de stat – atunci documentele oficiale demonstrează existența arhitecturii descrise.
Există buget de stat.
Există buget al asigurărilor sociale.
Există bugete ale fondurilor speciale.
Există buget al Trezoreriei Statului.
Există bugete locale.
Există instituții finanțate din venituri proprii.
Există fonduri externe.
Există credite externe.
Există datorie publică.
Există transferuri între componente.
Există redistribuiri ulterioare adoptării bugetului.
Există conturi distincte de execuție.
Există operațiuni care trebuie eliminate la consolidare pentru a nu contabiliza aceiași bani de două ori.
Acesta este sistemul pe care îl numim „bugetul din umbră”.
PARADOXUL: DOCUMENTELE POT FI PUBLICE, DAR TABLOUL POATE RĂMÂNE GREU DE RECONSTRUIT
Aici se află concluzia investigației.
Nu este necesar ca un document să fie secret pentru ca sistemul să fie dificil de înțeles.
Poți publica legea bugetului.
Poți publica anexele.
Poți publica bugetele instituțiilor.
Poți publica hotărârile Guvernului.
Poți publica execuțiile.
Poți publica situațiile datoriei.
Poți publica rapoartele Curții de Conturi.
Și totuși, dacă pentru reconstruirea imaginii complete trebuie corelate legi, anexe, bugete distincte, execuții, transferuri, venituri proprii, fonduri speciale, Trezoreria, datoria, fondurile europene și actele de redistribuire, publicarea documentelor nu este același lucru cu prezentarea inteligibilă a întregului circuit financiar.
Aici apare diferența dintre transparența formală și transparența efectivă.
ÎNTREBAREA FINALĂ
Câți bani publici administrează România într-un an?
Prin câte bugete?
Prin câte fonduri?
Cât reprezintă venituri proprii?
Cât reprezintă fonduri europene?
Cât provine din finanțarea datoriei?
Cât se transferă între componente?
Ce sume sunt redistribuite după adoptarea bugetului?
Ce disponibilități există?
Care este execuția finală?
Și, după eliminarea transferurilor interne și a dublelor înregistrări: care este imaginea financiară completă, verificabilă și inteligibilă a statului român?
Documentele publice conțin numeroase piese ale răspunsului.
Problema este că cetățeanul trebuie să le găsească, să le coreleze și să înțeleagă regulile după care sunt consolidate.
De aceea, „bugetul din umbră” descris în această investigație nu înseamnă neapărat bani ascunși.
Înseamnă ceva demonstrabil: o arhitectură financiară publică mult mai mare și mai complexă decât bugetul de stat pe care publicul îl identifică, în mod obișnuit, cu „bugetul României”.
PRINCIPALELE SURSE LEGALE ȘI DOCUMENTE PUBLICE VERIFICATE
1. Legea nr. 500/2002 privind finanțele publice, în forma consolidată – actul central privind sistemul bugetar, componentele acestuia, execuția, fondurile speciale, Fondul de rezervă, instituțiile publice și veniturile proprii.
2. Legea nr. 69/2010 a responsabilității fiscal-bugetare, republicată și actualizată – pentru definiția și regulile bugetului general consolidat, strategia fiscal-bugetară și cadrul fiscal.
3. Legea nr. 45/30.03.2026 pentru modificarea și completarea Legii nr. 69/2010, Monitorul Oficial nr. 248/30.03.2026 – inclusiv adaptarea la Directiva (UE) 2024/1265 și Regulamentul (UE) 2024/1263.
4. Legea nr. 43/27.03.2026 a bugetului de stat pe anul 2026, Monitorul Oficial nr. 242/27.03.2026 – în special art. 1–2.
5. Anexele nr. 1–10 ale Legii nr. 43/2026, care fac parte integrantă din lege; Anexa nr. 1 conține sinteza bugetului de stat 2026–2029.
6. Rectificările materiale publicate ulterior privind anexele Legii nr. 43/2026, inclusiv cele publicate în Monitorul Oficial nr. 252/31.03.2026, nr. 317/22.04.2026, nr. 324/23.04.2026, nr. 382/06.05.2026, nr. 481/10.06.2026 și nr. 499/17.06.2026.
7. Legea nr. 44/27.03.2026 a bugetului asigurărilor sociale de stat pe anul 2026, Monitorul Oficial nr. 243/27.03.2026.
8. Anexele Legii nr. 44/2026: 1/03, 2/03, 3/03, 3/03/01, 4/03, 4/03/01 și 1/04–6/04.
9. OUG nr. 146/31.10.2002 privind formarea și utilizarea resurselor derulate prin Trezoreria Statului, republicată – în special art. 1 și art. 2 privind definiția Trezoreriei și operațiunile derulate prin aceasta.
10. Legea nr. 201/2003 de aprobare a OUG nr. 146/2002, precum și modificările ulterioare relevante ale regimului Trezoreriei.
11. Legea nr. 273/2006 privind finanțele publice locale, în forma actualizată.
12. OUG nr. 64/2007 privind datoria publică, aprobată prin Legea nr. 109/2008, în forma actualizată.
13. Legea nr. 94/1992 privind organizarea și funcționarea Curții de Conturi, republicată și actualizată – inclusiv dispozițiile privind conturile și operațiunile supuse auditului.
14. Legea contabilității nr. 82/1991, republicată și actualizată – pentru contabilitatea instituțiilor publice și raportarea operațiunilor economico-financiare.
15. Legea nr. 182/2002 privind protecția informațiilor clasificate, în forma actualizată – utilizată exclusiv pentru delimitarea juridică dintre informația publică și informația legal clasificată.
16. HG nr. 488/22.06.2026 – alocarea a 32 milioane lei din Fondul de rezervă pentru județul Prahova și modificarea corespunzătoare a structurii bugetare.
17. HG nr. 528/09.07.2026 – alocarea a 20,028 milioane lei din Fondul de rezervă unor bugete locale.
18. Raportul public al Curții de Conturi pe anul 2023, inclusiv analiza distinctă privind Fondul de rezervă bugetară la dispoziția Guvernului și Fondul de intervenție.
19. Documentele publice ale Ministerului Finanțelor privind Trezoreria Statului și conturile sale de execuție, utilizate pentru verificarea existenței distincte a bugetului și raportărilor Trezoreriei.
20. Documentele Ministerului Finanțelor privind finanțarea datoriei publice și emisiunile de titluri de stat, acolo unde au fost individual verificate.
21. Regulamentul (UE) nr. 549/2013 privind Sistemul european de conturi naționale și regionale – SEC 2010.
22. Directiva 2011/85/UE privind cerințele referitoare la cadrele bugetare ale statelor membre.
23. Directiva (UE) 2024/1265 a Consiliului din 29 aprilie 2024, de modificare a Directivei 2011/85/UE.
24. Regulamentul (UE) 2024/1263 al Parlamentului European și al Consiliului din 29 aprilie 2024 privind coordonarea eficientă a politicilor economice și supravegherea bugetară multilaterală.
UNDE POT FI VERIFICATE DOCUMENTELE
Portalul Legislativ al Ministerului Justiției – legislația națională, formele consolidate și actele publicate în Monitorul Oficial.
Ministerul Finanțelor – documentația bugetară, execuțiile bugetare, Trezoreria Statului, datoria publică și raportările fiscal-bugetare.
Curtea de Conturi a României – rapoarte publice anuale și rapoarte de audit.
EUR-Lex – legislația oficială a Uniunii Europene.
NOTĂ METODOLOGICĂ
Investigația separă trei chestiuni care nu trebuie confundate:
1. Existența mai multor bugete, fonduri și circuite financiare publice – demonstrată documentar.
2. Existența juridică a unor informații care pot avea regim clasificat – demonstrată de legislație.
3. Existența unui presupus al doilea buget clandestin al României – nedemonstrată prin documentele identificate.
Primele două nu demonstrează automat al treilea fapt.
Din acest motiv, HEMEIUȘ 100% – ONLINE nu atribuie nicio sumă unui presupus „buget secret”, nu însumează mecanic bugete între care există transferuri și nu transformă absența unei informații publice într-o dovadă a existenței unor bani clandestini.
Investigația demonstrează altceva: diferența dintre bugetul de stat și întregul sistem al finanțelor publice este reală, legală și documentabilă.